Guía de reclamos
Medidas razonables para proteger su casa tras una tormenta
Puntos clave
- Proteger es un deber. La mayoría de las pólizas piden tomar medidas razonables para evitar daños adicionales.
- Documente primero. Fotografíe y grabe el daño antes de mover, cubrir o desechar nada.
- Guarde los recibos. Los gastos de reparaciones temporales deben poder comprobarse.
- Temporal no es permanente. Cubrir un techo o secar un área no es lo mismo que la reparación definitiva.
Cuando una tormenta deja una abertura en el techo, una ventana rota o agua dentro de la casa, la primera reacción suele ser esperar a que llegue el ajustador. Sin embargo, casi todas las pólizas de propiedad incluyen una obligación que muchos propietarios desconocen: evitar que el daño empeore. Entender esa obligación ayuda a actuar con criterio y a no poner en riesgo su reclamación.
Qué significa mitigar un daño
Mitigar quiere decir tomar medidas razonables y temporales para que una pérdida no se agrave. No se trata de reparar la casa por completo, sino de detener el avance del problema mientras se evalúa el daño y se define la cobertura.
Si la propiedad sufre un daño adicional que se pudo evitar con una acción sencilla, la aseguradora podría cuestionar esa parte de la pérdida. Por eso conviene leer en su póliza la sección de deberes después de una pérdida, que suele estar en las condiciones generales.
Qué hacer en las primeras horas
Lo que sea razonable dependerá de cada situación, y la seguridad de su familia siempre va primero. No entre a áreas con riesgo eléctrico, estructuras inestables o agua cerca de enchufes. Si es seguro hacerlo, estas son medidas habituales:
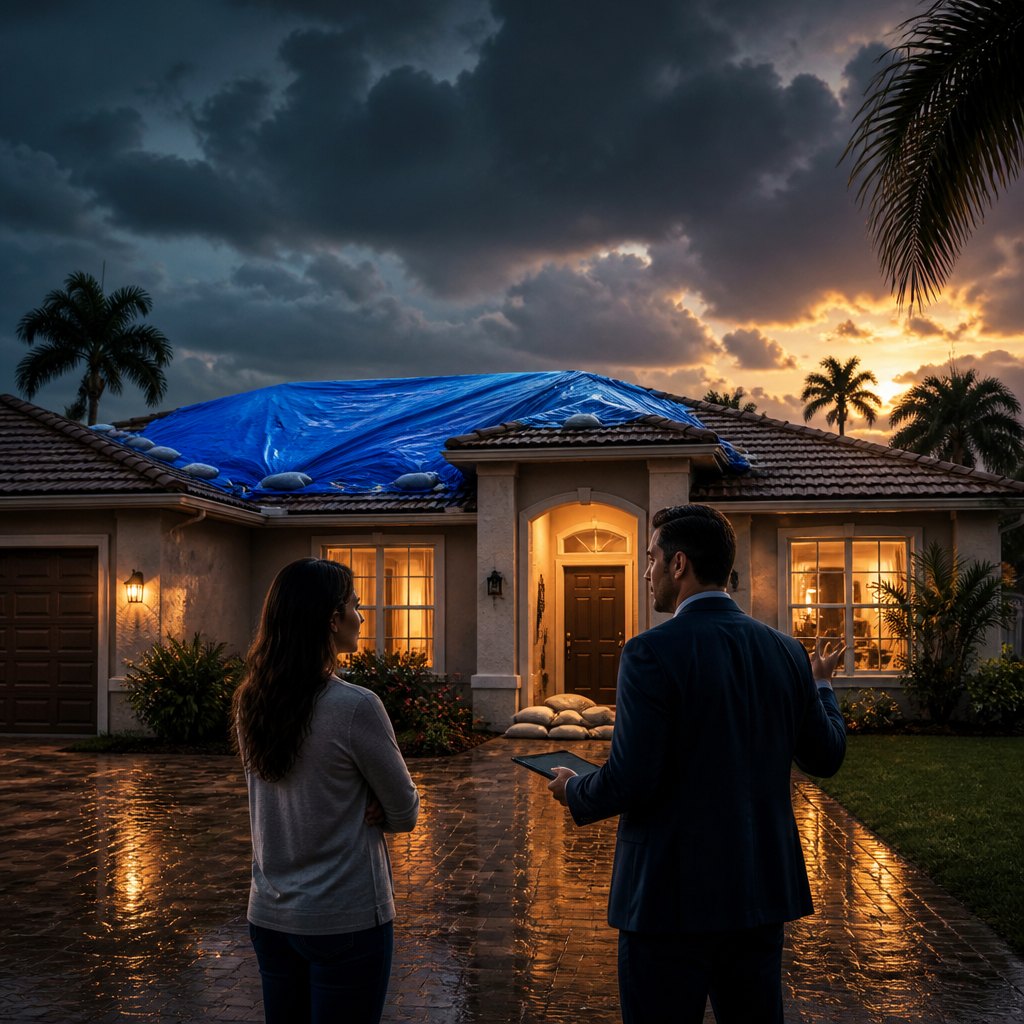
- Cubrir con una lona resistente las aberturas del techo o de las paredes.
- Cerrar la llave de paso si hay una tubería rota.
- Retirar el agua estancada y ventilar el área, o llamar a un servicio de extracción de agua.
- Mover a un lugar seco los muebles y objetos que aún pueden salvarse.
- Tapar con tablas ventanas o puertas dañadas para evitar la entrada de lluvia o intrusos.
En Florida, la humedad avanza rápido. Un área que permanece mojada puede desarrollar moho en pocos días, y eso complica tanto la reparación como la reclamación.
Documente antes de tocar nada
Antes de cubrir, secar o desechar, tome fotos y video del daño tal como lo encuentra. Muestre el panorama general de cada habitación y luego los detalles: la mancha en el techo, el piso levantado, los artículos mojados. Si es posible, incluya la fecha en que lo registra.
Después, conserve evidencia de lo que hace para proteger la propiedad:
- Fotos de la lona instalada o de las tablas colocadas.
- Facturas y recibos de materiales, alquiler de equipos o servicios de emergencia.
- Nombres y teléfonos de los contratistas que intervinieron.
- Una lista breve con fechas y horas de cada acción.
Muchas pólizas contemplan el costo razonable de las reparaciones temporales como parte de la pérdida, sujeto a sus términos y límites. Sin comprobantes, resulta mucho más difícil sustentar esos gastos.
Lo que no es mitigación
Hay una diferencia importante entre proteger y reparar de forma definitiva. Reemplazar un techo completo, remodelar una cocina o desechar todo el contenido antes de que el daño se documente puede crear dificultades. La aseguradora normalmente tiene derecho a inspeccionar la propiedad y los artículos dañados.
Si tiene dudas, guarde muestras o fotografías claras de los materiales que debe retirar, como una sección de alfombra o de panel de yeso mojado. Y avise a su aseguradora lo antes posible sobre la pérdida y sobre las medidas de emergencia que tomó, según lo que indique su póliza.
También conviene evitar el extremo contrario. Gastar sin necesidad o contratar trabajos que van más allá de lo urgente no es parte del deber de mitigar. Lo razonable es lo que cualquier persona prudente haría para detener el daño.
Una guía serena cuando tiene dudas
Decidir qué es urgente, qué se puede esperar y cómo dejar constancia de todo no siempre es sencillo, sobre todo con la casa afectada y la familia bajo presión. Un ajustador público, que es un profesional con licencia que representa al asegurado y no a la aseguradora, puede revisar su póliza y explicarle cómo documentar la pérdida.
Aviva Insurance Adjusters, Corp. atiende a propietarios en los condados de Pasco, Pinellas, Hillsborough y Hernando, y ofrece atención en español. Si desea conversar sobre su situación, llame al 1-877-351-1933 o visite avivapa.com para una consulta gratuita.
Este artículo es solo para fines educativos generales y no constituye asesoría legal. Cada póliza y cada reclamo son diferentes. Aviva Insurance Adjusters, Corp. es una firma de ajustadores públicos con licencia en Florida (Lic. W869253) y no está afiliada con Aviva plc ni con ninguna compañía de seguros.