Guía de reclamos
Inventario de pertenencias dañadas: cómo prepararlo
Puntos clave
- Seguridad primero Antes de documentar, asegúrese de que el lugar sea seguro para entrar.
- Fotos y video Registre cada artículo dañado antes de moverlo o desecharlo, siempre que sea seguro hacerlo.
- Detalles útiles Marca, modelo, edad aproximada y estado ayudan a describir cada pérdida.
- Solo lo real Incluya únicamente lo que sufrió daño verdadero a causa del evento.
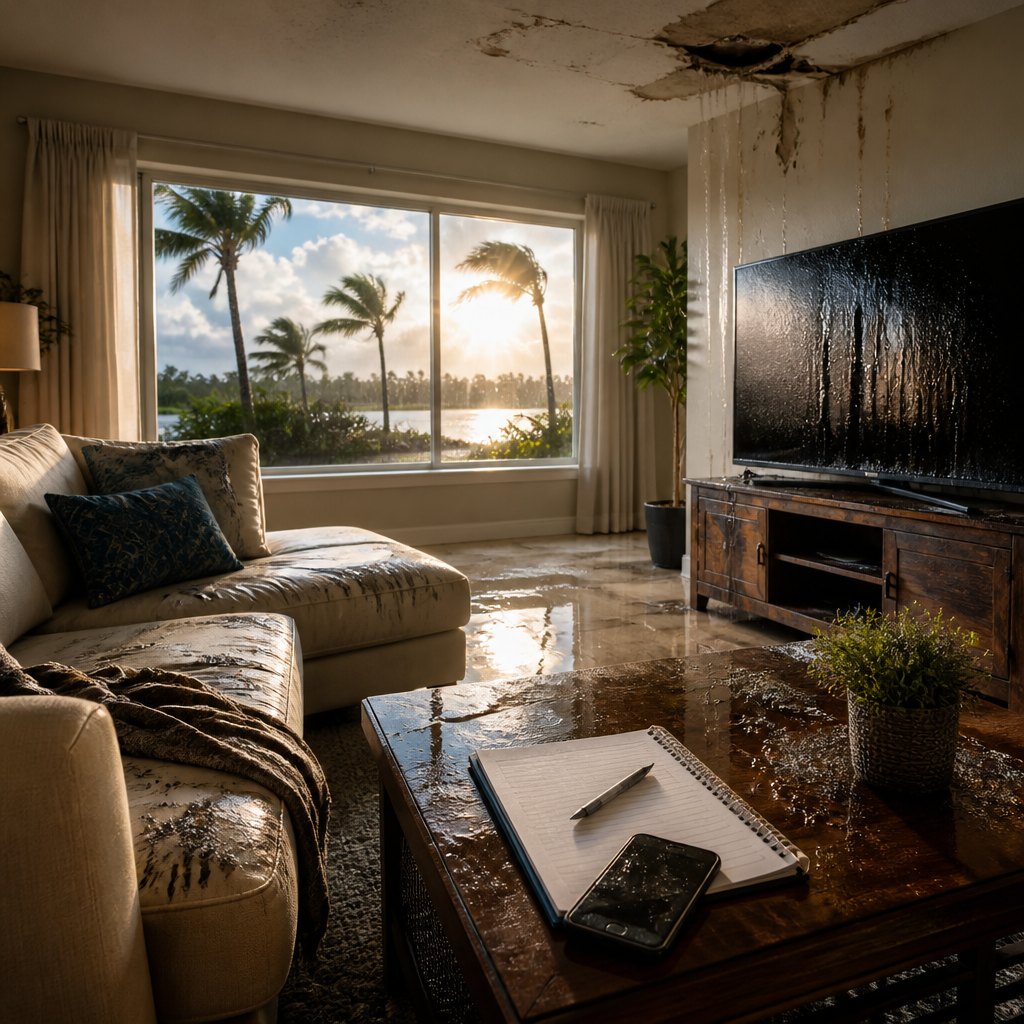
Cuando una tormenta o una filtración daña el interior de su casa, la atención suele ir primero al techo, las paredes y los pisos. Sin embargo, los muebles, la ropa, los electrodomésticos y los aparatos electrónicos también forman parte de la pérdida. Documentarlos con orden desde el principio hace el reclamo más claro y menos estresante.
Qué es el reclamo de propiedad personal
La mayoría de las pólizas de vivienda separan la cobertura de la estructura de la cobertura de las pertenencias, que se conoce como propiedad personal o contenido. Son partidas distintas, con sus propios límites y condiciones. Por eso conviene preparar una lista aparte de lo que había dentro de la propiedad.
Un inventario es, sencillamente, una relación detallada de los artículos dañados o perdidos. No tiene que ser perfecto, pero sí claro, honesto y fácil de revisar.
Primero la seguridad, luego el registro
Antes de tocar nada, verifique que sea seguro entrar. Si hay agua estancada, riesgo eléctrico, olor a gas o daños en el techo, espere a que el lugar esté en condiciones. Ningún objeto vale más que su integridad.
Cuando pueda entrar, haga un recorrido en video, habitación por habitación, narrando lo que ve. Después tome fotos de cerca de cada artículo dañado. Si es posible, no deseche nada hasta haberlo fotografiado y hasta saber qué le pide su póliza o su aseguradora respecto a conservar los artículos.
Qué anotar de cada artículo
Cuanto más específica sea la descripción, más fácil resulta valorar cada pérdida. No siempre tendrá todos los datos, y eso es normal. Anote lo que sepa con razonable certeza.
- Descripción del artículo, marca y modelo, si están visibles.
- Habitación donde se encontraba.
- Edad aproximada y dónde o cuándo lo compró.
- Estado antes del daño y tipo de daño que presenta.
- Costo aproximado de reemplazo por uno similar.
Los recibos, los estados de cuenta, las confirmaciones de compras en línea y las fotos antiguas en su teléfono pueden servir de apoyo. Una foto de una fiesta familiar, por ejemplo, a veces muestra un mueble o un televisor al fondo.
Valor de reemplazo y valor real
Su póliza establece cómo se valoran las pertenencias. Algunas se basan en el costo de reemplazo y otras en el valor real en efectivo, que toma en cuenta el desgaste y la edad del artículo. Por eso la edad y el estado del objeto importan en el inventario.
También revise si existen límites especiales para ciertas categorías, como joyería, arte, armas o efectivo. Si tiene dudas sobre cómo se aplica su cobertura, pregunte y lea con calma la póliza, en especial la página de declaraciones y las condiciones sobre propiedad personal.
Errores comunes al preparar la lista
El más frecuente es esperar demasiado. Con el tiempo se olvidan detalles, y los artículos que se tiran sin registro son difíciles de explicar después. Otro error es mezclar lo dañado por el evento con lo que ya estaba deteriorado de antemano.
Un inventario debe reflejar únicamente lo que sufrió daño real a causa de la pérdida. Añadir artículos que no se dañaron o inflar valores no es una opción: puede comprometer la credibilidad de todo el reclamo y tener consecuencias serias. La precisión protege más que la cantidad.
Guarde copias del inventario en más de un lugar, por ejemplo en su teléfono, en la nube y en papel. Anote también las fechas en que habló con la aseguradora y lo que se le pidió.
Apoyo para ordenar su reclamo
Armar un inventario completo mientras se atienden reparaciones, trámites y la vida diaria puede resultar abrumador. Un ajustador público es un profesional con licencia que representa al asegurado, no a la compañía de seguros, y puede ayudarle a documentar y presentar su reclamo con claridad. Esto aplica a propietarios en los condados de Pasco, Pinellas, Hillsborough, Hernando y alrededores.
Si desea conversar sobre su situación, llame al 1-877-351-1933 o visite avivapa.com para una consulta gratuita. Atendemos en español e inglés, con más de 18 años de experiencia en reclamos en Florida.
Este artículo es solo para fines educativos generales y no constituye asesoría legal. Cada póliza y cada reclamo son diferentes. Aviva Insurance Adjusters, Corp. es una firma de ajustadores públicos con licencia en Florida (Lic. W869253) y no está afiliada con Aviva plc ni con ninguna compañía de seguros.