Guía de reclamos
Fuga bajo la losa: qué revisar en su póliza
Puntos clave
- Señales tempranas Una factura de agua inusual o un piso tibio pueden indicar una fuga oculta.
- Actúe con rapidez Cerrar el agua y avisar a su aseguradora a tiempo protege su reclamación.
- Documente todo Informes del plomero, fotos y facturas son la base de cualquier reclamación.
- Lea su póliza La cobertura depende de si el escape fue repentino o gradual y de los límites de su contrato.
Muchas casas en Florida están construidas sobre una losa de concreto, y las tuberías que pasan por debajo no se ven. Cuando una de ellas falla, el agua puede avanzar en silencio durante semanas. Saber qué señales buscar y cómo suelen tratar las pólizas este tipo de daño le ayuda a tomar decisiones con calma.
Señales de una fuga oculta
Una fuga bajo la losa rara vez se anuncia con un charco. Más a menudo aparece como un cambio pequeño que se repite o va creciendo.
- Una factura de agua más alta de lo normal sin que haya cambiado el consumo
- El sonido de agua corriendo cuando todas las llaves están cerradas
- Zonas del piso inusualmente tibias o húmedas
- Baldosas flojas, alfombra mojada o madera que se levanta
- Olor a humedad o moho sin una causa visible
- Grietas nuevas en paredes o en el piso
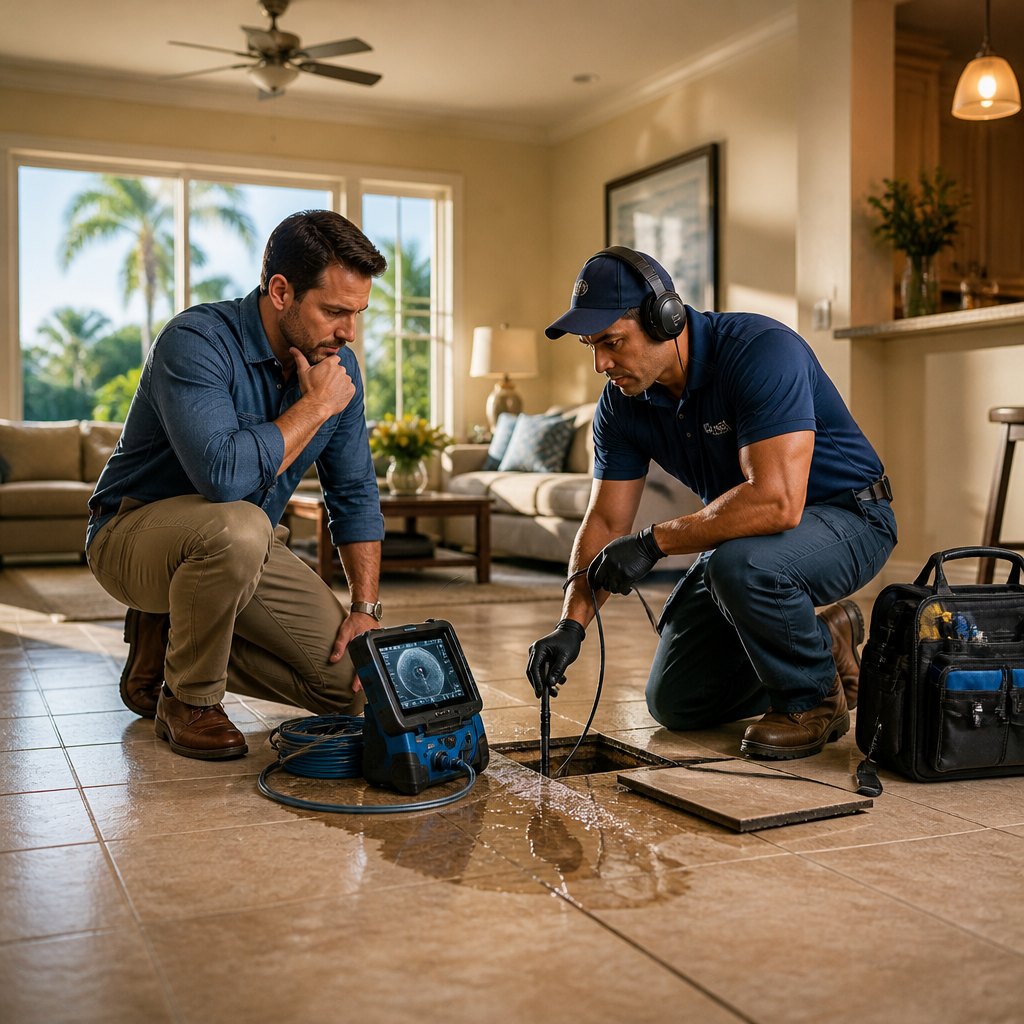
Ninguna de estas señales confirma por sí sola una fuga. Un profesional de detección de fugas es quien puede determinarlo con equipo especializado.
Primeros pasos al sospechar una fuga
Si cree que hay una fuga, lo primero es cerrar la llave de paso principal para detener el agua. Después, llame a un plomero con licencia para que localice el origen y le entregue un informe por escrito.
Mientras tanto, tome fotografías y videos de cualquier daño visible: pisos, zócalos, paredes y muebles afectados. Guarde las facturas de todo lo que gaste en detección, reparaciones temporales y secado, porque la póliza suele exigir que usted tome medidas razonables para evitar más daño.
Evite desechar materiales dañados o iniciar reparaciones de fondo antes de que su aseguradora tenga la oportunidad de inspeccionar. Si necesita retirar algo por motivos de salud o seguridad, fotografíe primero.
Cómo suelen tratar las pólizas estos daños
Cada póliza es distinta, pero hay una distinción que aparece con frecuencia: el escape repentino y accidental frente al filtrado gradual. Muchas pólizas cubren el daño causado por una descarga súbita de agua, y excluyen el que se produce por goteo constante o por desgaste durante un largo tiempo.
También es común que la póliza distinga entre el daño que el agua causó y el costo de reparar la tubería que falló. En algunos contratos, el acceso a la tubería, como romper y reponer parte del piso, tiene su propio tratamiento o límite. Otros incluyen un límite específico para daños por agua, y algunos tienen exclusiones relacionadas con el moho.
Por eso conviene leer con atención la sección de pérdidas cubiertas, las exclusiones y cualquier endorso adjunto. Si algo no queda claro, pida explicación por escrito antes de dar por sentado que existe o no existe cobertura.
Por qué el momento importa
El tiempo pesa en dos sentidos. Por un lado, mientras más tiempo pase el agua sin detectarse, más difícil puede ser demostrar cuándo comenzó y si fue repentina o gradual. Por otro, su póliza fija plazos para dar aviso de una pérdida, y esperar de más puede complicar la reclamación.
Un informe de detección de fugas, fotos con fecha y un registro de lo que observó y cuándo ayudan a mostrar la secuencia de los hechos. Reclame solo lo que realmente se dañó: una reclamación sólida se basa en lo que se puede documentar, no en suposiciones.
Si su aseguradora le comunica una decisión que no coincide con lo que usted entiende de su póliza, puede pedir por escrito el fundamento. Un ajustador público, que es un profesional con licencia que representa al asegurado y no a la aseguradora, puede revisar el contrato, ordenar la documentación y comunicarse con la compañía en su nombre.
Hablemos de su situación
Si sospecha una fuga bajo la losa o ya recibió una respuesta de su aseguradora que le genera dudas, en Aviva Insurance Adjusters atendemos a propietarios en todo Florida y hablamos español. Llámenos al 1-877-351-1933 o visite avivapa.com para una consulta gratuita.
Este artículo es solo para fines educativos generales y no constituye asesoría legal. Cada póliza y cada reclamo son diferentes. Aviva Insurance Adjusters, Corp. es una firma de ajustadores públicos con licencia en Florida (Lic. W869253) y no está afiliada con Aviva plc ni con ninguna compañía de seguros.