Guía de reclamos
Árbol caído sobre su casa: primeros pasos y cobertura
Puntos clave
- Seguridad primero. Manténgase lejos de cables y de estructuras inestables antes de pensar en la reclamación.
- El daño define la cobertura. Un árbol que daña su vivienda se trata distinto de uno que cae sin tocar nada.
- Documente antes de retirar. Fotos y videos del árbol y del daño respaldan su reclamación.
- Guarde los recibos. Las reparaciones de emergencia razonables deben quedar bien registradas.
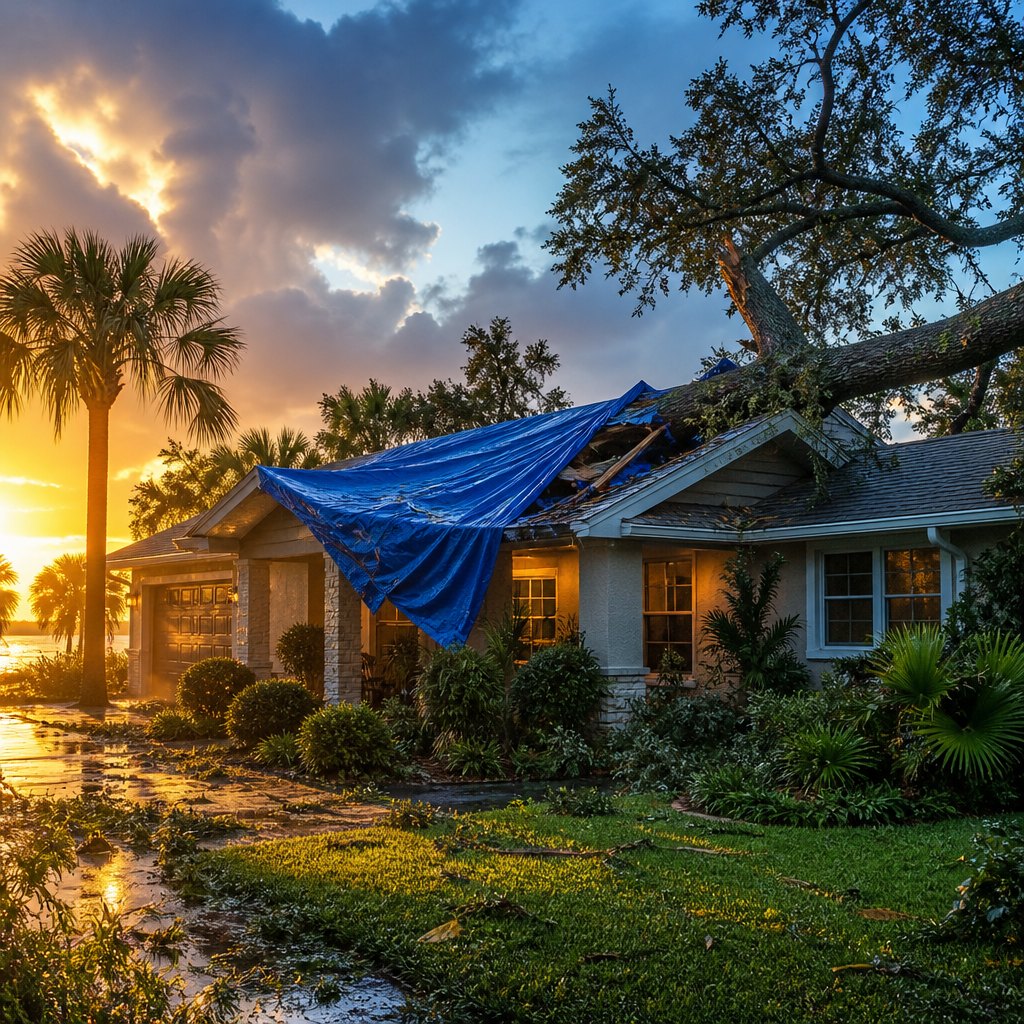
Después de una tormenta fuerte, es común encontrar un árbol o una rama grande sobre el techo, el patio o el cerco. La escena impone, pero lo que haga en los primeros días puede facilitar mucho la reclamación. Esta guía explica, en términos generales, cómo suelen tratarse estos casos en Florida.
Primero, la seguridad
Antes de tomar una sola foto, asegúrese de que el lugar sea seguro. Un árbol puede haber tirado cables eléctricos, dañado la estructura del techo o quedado en equilibrio inestable. Si hay cables caídos o sospecha de un daño estructural, aléjese y llame a la compañía eléctrica o a los servicios de emergencia.
No intente cortar ni empujar un árbol que descansa sobre la vivienda. Una ramas pesada puede estar sosteniendo parte del techo, y retirarla sin el equipo adecuado es peligroso.
Qué suele importar a la póliza
En muchas pólizas, la caída de un árbol por viento o tormenta es una causa de pérdida cubierta cuando el árbol daña una estructura asegurada. Lo que cambia de un caso a otro es el alcance de la cobertura para retirar el árbol, y ahí conviene leer su póliza con atención.
De forma general, estos son los puntos que suelen marcar la diferencia:
- Si el árbol dañó la vivienda, una estructura adjunta como un garaje o un cobertizo, o solo cayó en el terreno.
- Si el árbol bloquea la entrada de su casa o el acceso a la vivienda.
- Los límites de la póliza para remoción de escombros o de árboles, que suelen ser más bajos que el límite de la vivienda.
- El deducible que aplica a la causa de la pérdida, que puede ser el de huracán u otro distinto.
Un árbol que cae sin dañar una estructura asegurada a menudo recibe un trato muy diferente. Por eso cada póliza debe leerse completa, y no solo el resumen de la página de declaraciones.
Documente antes de retirar nada
Si es seguro hacerlo, registre el estado de la propiedad tal como está. Una buena documentación muestra qué ocurrió y de qué forma, y ayuda a distinguir el daño causado por la tormenta del desgaste previo.
Tome fotos y videos generales y de cerca. Incluya el árbol completo, el punto de impacto, el techo, el interior si hay filtraciones, y cualquier objeto dañado cerca. Si puede, anote la fecha y la hora, y deje una breve descripción de lo que observó.
Después de documentar, avise a su aseguradora. Conserve el número de reclamación y anote con quién habló y cuándo.
Reparaciones de emergencia y recibos
Las pólizas suelen pedirle que tome medidas razonables para evitar que el daño empeore, por ejemplo cubrir con una lona un techo abierto para que no entre la lluvia. Es lo que normalmente se llama el deber de mitigar el daño. En temporada de lluvias o de tormentas, un techo expuesto puede convertirse en un problema mayor en pocas horas.
Haga solo lo necesario para proteger la propiedad, y deje las reparaciones permanentes para cuando haya hablado con su aseguradora. Guarde todos los recibos, facturas y fotos del trabajo de emergencia. Si una cuadrilla retira el árbol, pida una factura detallada que indique qué se hizo y dónde estaba el árbol.
Conserve también las piezas dañadas, como tejas o paneles, hasta que se hayan documentado. Retirarlas demasiado pronto puede dificultar luego mostrar el alcance real del daño.
Cuando necesite apoyo con su reclamación
Un ajustador público es un profesional con licencia que representa al asegurado, y no a la compañía de seguros, en una reclamación de propiedad. Puede ayudarle a revisar su póliza, documentar el daño, preparar la reclamación y comunicarse con la aseguradora. No puede prometer resultados, pero sí ayudarle a entender el proceso.
En Aviva Insurance Adjusters atendemos a propietarios y negocios en los condados de Pasco, Pinellas, Hillsborough y Hernando, con más de 18 años de experiencia en reclamaciones en Florida y atención en español e inglés.
Si un árbol dañó su propiedad y tiene dudas sobre su cobertura, llámenos al 1-877-351-1933 o visite avivapa.com para una consulta gratuita.
Este artículo es solo para fines educativos generales y no constituye asesoría legal. Cada póliza y cada reclamo son diferentes. Aviva Insurance Adjusters, Corp. es una firma de ajustadores públicos con licencia en Florida (Lic. W869253) y no está afiliada con Aviva plc ni con ninguna compañía de seguros.