Guía de reclamos
Moho después de una fuga: límites de su póliza
Puntos clave
- Sublímite muchas pólizas fijan para el moho un límite distinto al de la vivienda.
- Causa del agua la cobertura suele depender de si el agua provino de un evento cubierto.
- Documentación las fotos y los registros con fecha respaldan su reclamación.
- Rapidez secar y reportar a tiempo ayuda a limitar el daño y cumple con sus deberes de póliza.
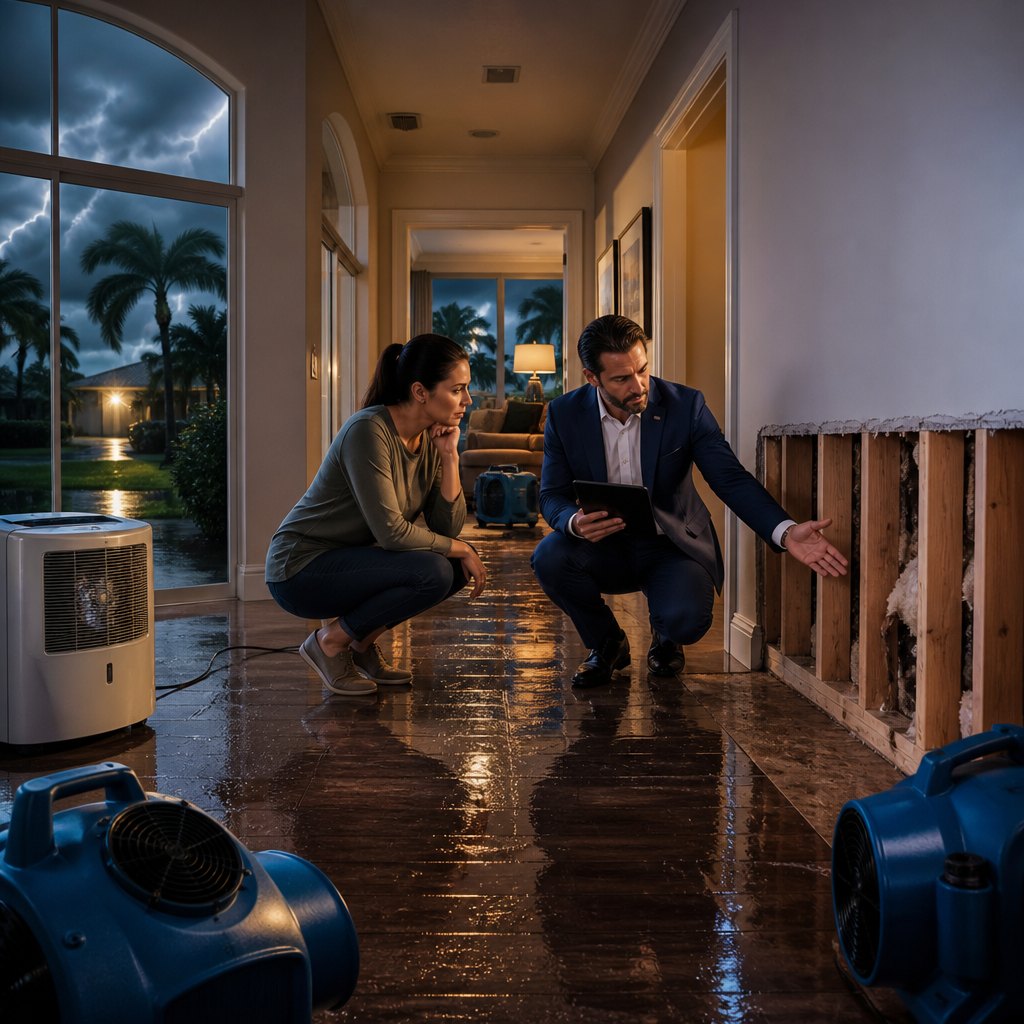
En Florida, la humedad no desaparece cuando termina la temporada de lluvias. Una fuga pequeña, un techo que filtró en verano o una tubería que falló pueden dejar moho semanas después. Y muchos propietarios descubren, al revisar su póliza, que el moho se trata de forma distinta al daño por agua que lo originó.
Por qué el moho aparece con rapidez
El moho necesita humedad, materia orgánica y temperaturas moderadas, y en Florida las tres condiciones abundan. Materiales como el panel de yeso, la madera, la alfombra y el aislamiento retienen agua si no se secan a tiempo.
Por eso un daño por agua que parecía menor puede convertirse en un problema mayor. Con frecuencia, el moho se encuentra dentro de las paredes o debajo de los pisos, donde no se ve a simple vista.
Cómo suelen tratar las pólizas el moho
Muchas pólizas de propiedad en Florida no excluyen el moho por completo, pero sí lo limitan. Es habitual encontrar un sublímite: una cantidad máxima para pruebas, remoción y reparación del moho, que puede ser mucho menor que la cobertura de la vivienda. El monto y las condiciones dependen de cada póliza.
Además, la cobertura suele depender de la causa. En términos generales, el moho que resulta de un daño por agua repentino y accidental tiene más probabilidades de entrar en la cobertura que el moho atribuido a humedad constante, filtraciones prolongadas o falta de mantenimiento.
Por eso es importante entender cómo se originó el agua, no solo que hay moho.
Qué conviene revisar en su póliza
Antes de hablar con la aseguradora, lea con calma los apartados relacionados con el moho y el agua. Puede ayudarle a identificar:
- El límite específico para moho, hongos o putrefacción, y si aplica por reclamación o por período de póliza.
- Si ese límite incluye también las pruebas, la remoción y la reparación de lo que se retire.
- Las exclusiones relacionadas con filtraciones continuas o repetidas, y la redacción exacta sobre agua repentina.
- Sus obligaciones después de una pérdida, como proteger la propiedad y avisar con prontitud.
- Los plazos para notificar y presentar la reclamación.
Si algún término no le queda claro, anótelo. Una pregunta específica suele recibir una respuesta más útil que una general.
Qué hacer y qué documentar
Las pólizas normalmente exigen tomar medidas razonables para evitar mayor daño. Eso significa detener la fuente de agua, si es seguro, y comenzar el secado lo antes posible. También significa conservar evidencia antes de retirar materiales.
- Fotografíe y grabe en video las áreas afectadas, con fecha, antes de limpiar o desechar nada.
- Guarde facturas del secado, de la plomería o del techo, y de cualquier prueba realizada.
- Anote cuándo notó el agua por primera vez y cuándo avisó a la aseguradora.
- Conserve informes de inspección y de laboratorio, si los hay.
- Pregunte por la licencia de cualquier profesional de evaluación o remediación de moho, ya que en Florida son actividades reguladas.
No exagere ni suponga: documente únicamente lo que realmente observa y lo que los profesionales confirmen.
Cuando el límite parece no alcanzar
Con un sublímite, es posible que el costo real de la remediación supere lo que la póliza establece. Eso no significa que deba aceptar sin preguntas. Puede pedir por escrito cómo se aplicó el límite y qué se incluyó en el cálculo.
Un ajustador público, que representa al asegurado y no a la aseguradora, puede revisar la póliza, distinguir qué parte del daño proviene del agua cubierta y cuál del moho, y ayudar a organizar la documentación. No puede garantizar resultados, pero sí ayudarle a entender mejor su situación.
Hablemos de su caso
Aviva Insurance Adjusters atiende a propietarios en todo Florida, y nuestro equipo habla español. Si encontró moho después de un daño por agua y no sabe cómo interpretar su póliza, llame al 1-877-351-1933 o visite avivapa.com para una consulta gratuita.
Este artículo es solo para fines educativos generales y no constituye asesoría legal. Cada póliza y cada reclamo son diferentes. Aviva Insurance Adjusters, Corp. es una firma de ajustadores públicos con licencia en Florida (Lic. W869253) y no está afiliada con Aviva plc ni con ninguna compañía de seguros.